Waarom blijft de spaarrente laag?
Lifestyle Habits
17 september 2026
Leestijd: 5 minuten
Verhoogt de Europese Centrale Bank de rente, dan verwacht je dat je spaarrekening daar ook van profiteert. Toch blijft de rente op je spaargeld vaak flink achter. De belangrijkste reden: te weinig concurrentie tussen banken. Marktwaakhond ACM onderzocht de Nederlandse spaarmarkt en kwam tot die conclusie.
In deze blog lees je waarom je spaarrente achterblijft, hoeveel Nederlanders eigenlijk sparen en welke stappen jij zelf kunt zetten voor een betere rente.
Waarom stijgt de ECB-rente wel, maar de spaarrente niet?
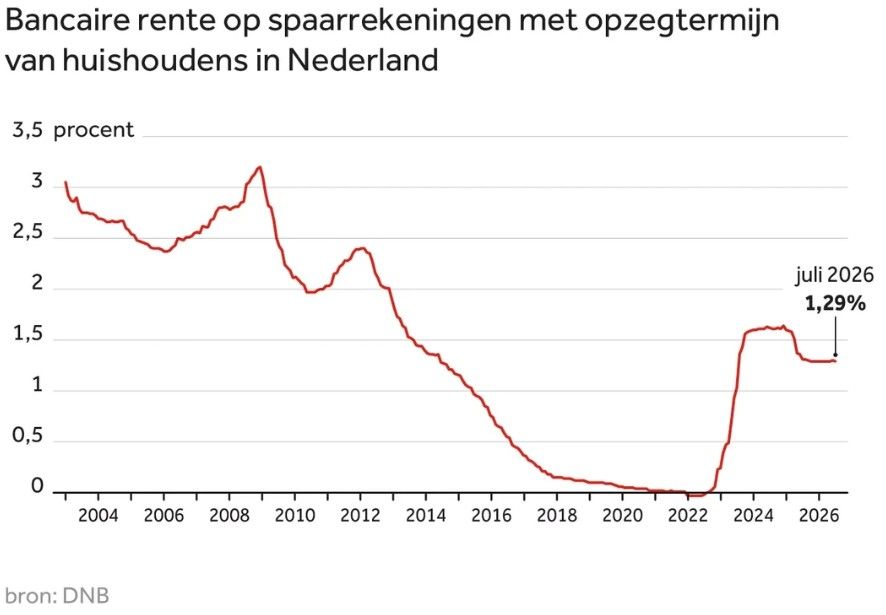
De ECB verhoogde de beleidsrente naar 2,5 procent om de inflatie te temmen. Banken volgen vaak de ECB-rente. Toch bieden ING en ABN AMRO op een gewone spaarrekening 1,25 procent rente, en Rabobank 1,5 procent rente, blijkt uit een NOS-artikel over spaargedrag. Dat is minder dan de helft van de ECB-rente. En de inflatie van ruim 3 procent vreet je rendement op.
Tip: bekijk zelf hoe jouw bank scoort. Op het spaargeld-dashboard van De Nederlandsche Bank zie je de gemiddelde rente op Nederlandse spaarrekeningen door de tijd heen.
Wat de ACM ontdekte over de spaarmarkt
De ACM vond geen bewijs dat banken onderling afspraken maken om de rente laag te houden. Wel is het aannemelijk dat banken elkaars tarieven nauwlettend volgen in plaats van met elkaar te concurreren. Dat heet stilzwijgende afstemming. Het is niet verboden, maar het effect voor jouw portemonnee lijkt op dat van een kartel: minder concurrentie, lagere rente dan in een echt competitieve markt.
Een groot deel van de Nederlandse spaarders zit bij één van de drie grootbanken en maakt weinig gebruik van alternatieven. Onbekendheid met andere aanbieders, voorkeur voor een Nederlandse bank en de verplichte koppeling van betaal- en spaarrekening houden veel mensen tegen om over te stappen.
Tip: trouw blijven aan je bank voelt veilig, maar kan je geld kosten. Check minstens één keer per jaar of je nog de beste rente krijgt.
Waarom Nederlanders massaal blijven sparen
Nederlandse huishoudens hadden ruim 551 miljard euro op spaarrekeningen staan, plus nog eens 110 miljard euro op betaalrekeningen zonder rente. Waarom sparen we zoveel? Nederlanders vinden beleggen vaak risicovol en hun pensioenfonds belegt al voor hen. Spaargeld dient daarnaast als buffer, bijvoorbeeld voor een kapotte wasmachine, een autoreparatie of een periode zonder inkomen, zo blijkt uit het artikel.
Die buffer is verstandig. Maar geld dat langer blijft staan dan nodig, verliest vaak koopkracht door inflatie. Lees ook onze blog 'Spaargeld op de bank: veilig of toch stiekem verlies?' voor meer uitleg hierover. En met de stijgende kosten van levensonderhoud is dit extra actueel: in 'Boodschappen tot 10% duurder in 2027: wat kun jij nu al doen?' lees je wat dat voor jouw huishoudboekje betekent.
Tip: bepaal bewust hoeveel buffer jij nodig hebt, bijvoorbeeld minimaal drie tot zes maanden vaste lasten. Je kunt overwegen om een gedeelte van de rest actief aan het werk te zetten, in plaats van het op een rekening met lage rente te laten staan.
Zo vind je een betere spaarrente
Er valt wel degelijk wat te kiezen op de Nederlandse spaarmarkt, als je weet waar je moet kijken.
- Vergelijk breder dan je eigen bank. Prijsvechters zoals Bunq, Santander en Garanti bieden rentes rond de 3 procent, vergelijkbaar met buitenlandse aanbieders.
- Overweeg geld vast te zetten. Wie zijn geld een jaar of langer vastzet, krijgt vaak een hogere rente dan bij een vrij opneembare spaarrekening.
- Lees de jaarlijkse informatie van je bank over hoe je spaarrente is opgebouwd. Banken worden hier steeds transparanter over.
Sparen hoeft niet je enige optie te zijn
Alleen geld dat je over hebt en langere tijd kunt missen, zou geschikt kunnen zijn om te beleggen. Wil je weten hoe sparen en beleggen zich tot elkaar verhouden? Lees dan 'Sparen of beleggen? De EU wil dat jij meer doet met jouw geld'.
Aan de slag met jouw spaargeld
Lifestyle Habits Explorer, jouw spaargeld verdient net zoveel aandacht als je andere financiële doelen. Begin klein: bekijk deze week welke rente je nu krijgt en vergelijk die met andere aanbieders
Wil je je hele financiële overzicht op orde brengen, van budgetteren tot besparen en sparen? Bekijk dan het ebook 'Praktische Geldtips: financieel overzicht & (be)spaartips'. Of scroll door onze blogs over geldbeheer en de webshop-categorie geldbeheer voor meer praktische tools.
Veelgestelde vragen over sparen
Waarom is mijn spaarrente lager dan de ECB-rente?
Banken zijn niet verplicht om de ECB-rente volledig door te geven aan spaarders. Volgens de ACM zorgt een gebrek aan concurrentie ervoor dat grootbanken weinig druk voelen om hun rente snel te verhogen.
Wat is stilzwijgende afstemming tussen banken?
Dat betekent dat banken elkaars rentetarieven nauwlettend volgen en elkaar op de voet blijven, in plaats van actief met elkaar te concurreren om jouw spaargeld. Het is niet verboden, maar het houdt de rente wel lager dan in een markt met echte concurrentie.
Kan ik zomaar overstappen naar een andere bank voor mijn spaargeld?
Ja dat kan meestal, maar sommige banken verplichten bij een spaarrekening ook een betaalrekening. Dat is een drempel die de ACM wil laten aanpakken via een overstapservice, zodat overstappen straks eenvoudiger wordt.
Over Lifestyle Habits
Lifestyle Habits helpt je met praktische, laagdrempelige digitale producten op het gebied van voeding, zelfontwikkeling en simpel geldbeheer - denk aan cursussen, ebooks en stappenplannen om kleine, bewuste leefgewoonten om te zetten in blijvende verandering.
Dit artikel is gebaseerd op het onderzoeksrapport van de Autoriteit Consument & Markt naar de Nederlandse spaarmarkt, een NOS-artikel over spaargedrag van Nederlandse huishoudens en cijfers van De Nederlandsche Bank. Het is geschreven door de oprichter van Lifestyle Habits, met universitaire diploma's (BSc Bedrijfseconomie en MSc Strategic Management), 20+ jaar werkervaring in de financiële sector onder andere bij een beursgenoteerd internationaal financieel bedrijf. Lifestyle Habits werkt met betrouwbare bronnen, aangevuld met jarenlange praktijkervaring en kennis van financiën - van budgetteren en besparen tot sparen, beleggen, pensioen en financieel overzicht creëren. Lifestyle Habits is een online platform voor je persoonlijke financiën om slim met geld om te gaan. Benieuwd wie er achter Lifestyle Habits zit en waar het merk voor staat? Bekijk de webpagina Over Lifestyle Habits.
De content van Lifestyle Habits is uitsluitend bedoeld voor algemene, educatieve en informatieve doeleinden en dient als inspiratie. Het bevat geen persoonlijk financieel advies en geen aanbevelingen. Beleggen brengt risico's met zich mee, waaronder verlies van (een deel van) jouw inleg. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Aan de content kunnen geen rechten worden ontleend. Bij vragen over jouw persoonlijke financiële situatie is het altijd verstandig om een erkend financieel adviseur te raadplegen. Doe altijd je eigen onderzoek voordat je financiële beslissingen neemt.